Paiement sans contact : plafond, sécurité et désactivation
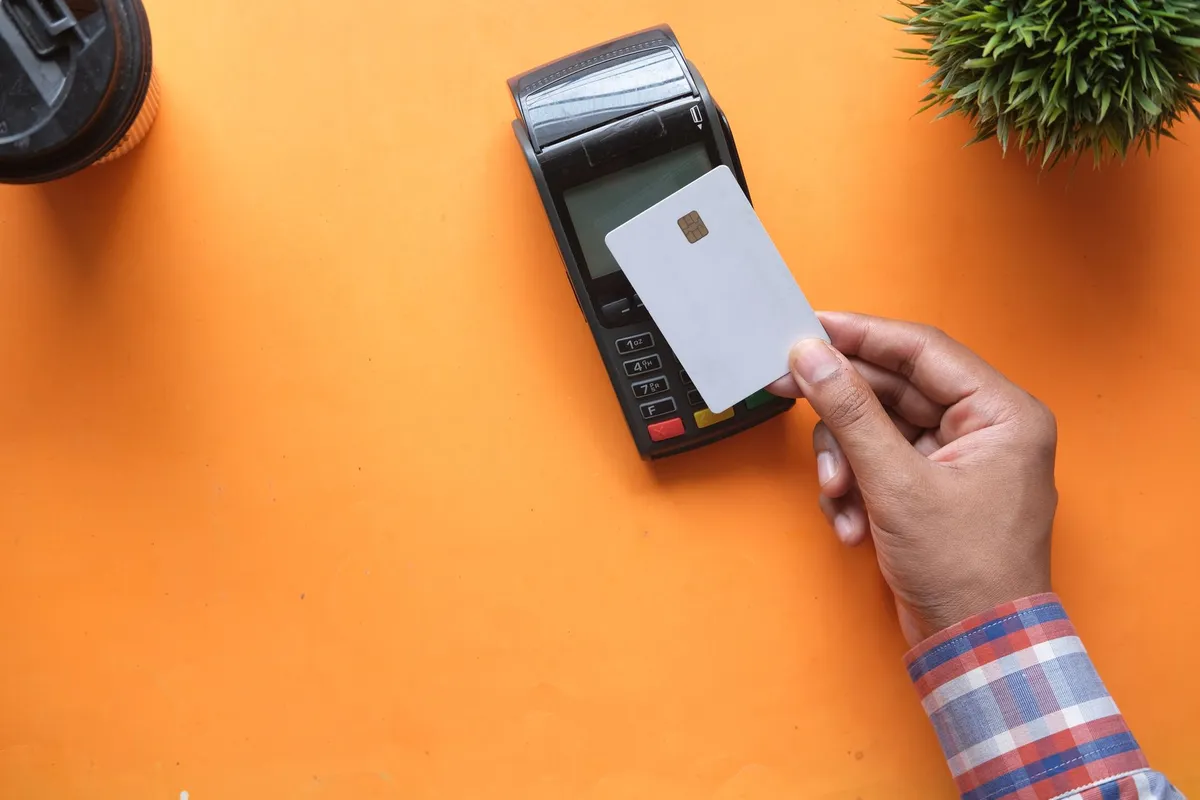
Approcher sa carte du terminal, entendre un bip, et c’est payé : le sans contact est devenu le geste le plus courant pour les petits achats. Sa simplicité soulève souvent deux questions : jusqu’à quel montant peut-on payer ainsi, et que risque-t-on en cas de perte de la carte ?
Comment ça marche ?
Une carte compatible sans contact contient une puce et une petite antenne. Lorsqu’elle est approchée à quelques centimètres d’un terminal compatible, elle échange les informations nécessaires au paiement sans être insérée et, dans la limite d’un certain montant, sans saisie du code.
Les cartes compatibles portent un pictogramme en forme d’ondes. Le même principe est utilisé par les téléphones et montres connectées qui intègrent une carte bancaire.
Le plafond par opération
En France, un paiement sans contact par carte est limité à 50 € par opération. Au-delà, il faut insérer la carte et saisir le code confidentiel. Ce plafond s’applique par transaction : plusieurs paiements successifs sous ce seuil restent possibles, dans les limites décrites ci-dessous.
Le paiement sans contact n’échappe pas aux plafonds globaux de la carte : chaque paiement est décompté du plafond de paiement habituel.
Le code demandé de temps en temps
Pour limiter les risques, la carte demande régulièrement la saisie du code, même pour un petit montant. Cela se produit notamment :
- après un certain nombre de paiements sans contact consécutifs ;
- lorsque le cumul des paiements sans contact atteint un certain montant ;
- de manière aléatoire, selon les paramètres de la banque.
Il suffit alors d’insérer la carte et de taper son code. Cette vérification remet les compteurs à zéro. Elle explique pourquoi un terminal refuse parfois un paiement sans contact pourtant inférieur au plafond.
Paiement par téléphone ou montre
Lorsque la carte est enregistrée dans un portefeuille mobile, le paiement sans contact se fait avec le téléphone ou la montre. La différence tient à l’authentification : l’utilisateur déverrouille son appareil par empreinte digitale, reconnaissance faciale ou code. Ce déverrouillage remplace la saisie du code de la carte, ce qui permet, selon les commerçants et les terminaux, de payer des montants supérieurs au plafond de la carte physique.
| Carte sans contact | Téléphone ou montre | |
|---|---|---|
| Plafond par opération | 50 € | Selon les règles du portefeuille et du terminal |
| Authentification | Aucune sous le plafond, code de temps en temps | Déverrouillage de l’appareil |
| En cas de perte | Utilisable sans code jusqu’à l’opposition | Protégé par le verrouillage de l’appareil |
Le sans contact est-il sûr ?
Plusieurs mécanismes limitent les risques :
- le plafond par opération et les vérifications de code réduisent le montant qu’un voleur peut dépenser ;
- la carte doit être approchée très près du terminal ;
- chaque paiement génère un code de sécurité unique, ce qui rend inutile la copie des données d’une transaction.
Le risque principal reste la perte ou le vol de la carte : un tiers peut l’utiliser pour de petits achats jusqu’à ce que la vérification du code bloque les paiements. D’où l’importance de faire opposition dès que la disparition est constatée. Les paiements effectués après l’opposition ne peuvent pas être mis à la charge du titulaire.
Les étuis anti-ondes sont parfois présentés comme indispensables. Ils peuvent rassurer, mais le risque de « lecture à distance » frauduleuse reste limité par les dispositifs de sécurité intégrés aux cartes.
Désactiver le sans contact
Il est en général possible de désactiver la fonction sans contact :
- depuis l’application ou l’espace client de la banque, dans les réglages de la carte ;
- en le demandant à son conseiller, qui peut aussi fournir une carte sans cette fonction.
La carte reste alors utilisable normalement, en l’insérant et en tapant le code.
Vérifier ses relevés
Les petits paiements passent facilement inaperçus. Jeter un œil régulier à ses opérations permet de repérer rapidement une dépense inconnue. En cas de doute, contactez votre banque, et restez méfiant face aux messages qui vous demandent de « confirmer » une opération : c’est un scénario classique d’arnaque bancaire.
Cet article peut contenir des liens partenaires. Ils n'influencent jamais ce que nous écrivons.